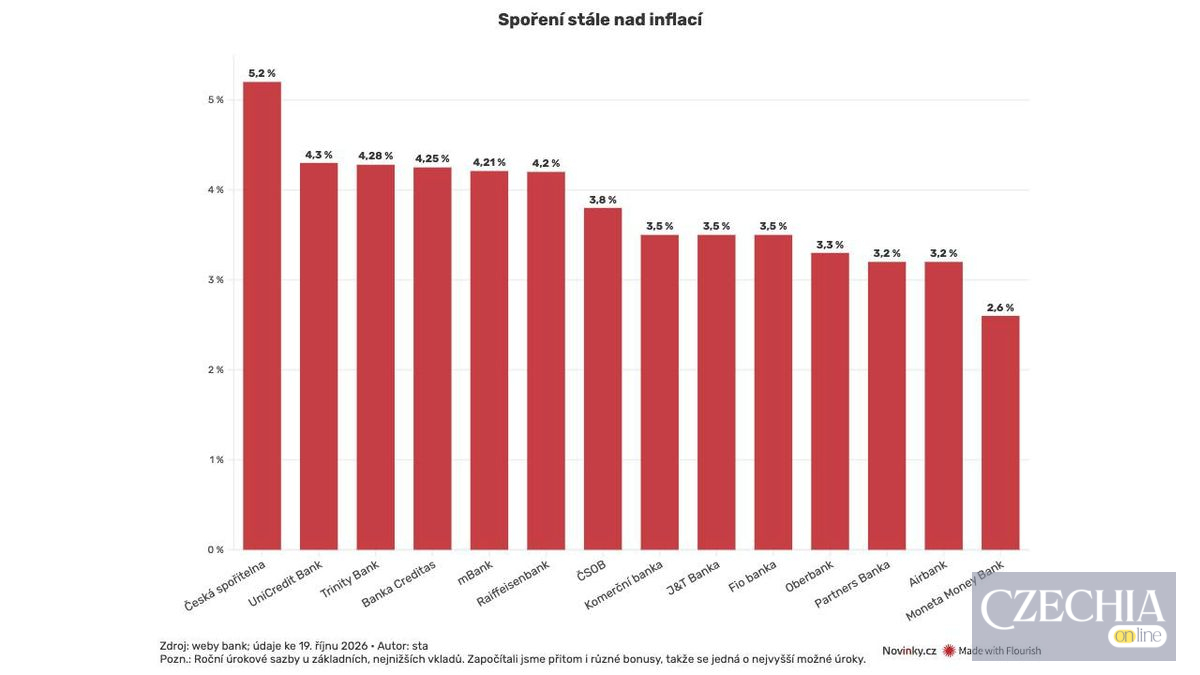
Банки Чехії підвищують дохідність ощадних рахунків, але водночас змінюють вимоги до клієнтів. Після попереднього зниження відсоткових ставок найкращі пропозиції знову зростають, проте без виконання умов нарахування можуть бути мінімальними.
Ощадні рахунки в Чехії: умови восени 2026 року
Із серпня ставки підвищили шість банків, зокрема Česká spořitelna, Air Bank, Fio banka, J&T Banka, Trinity Bank та UniCredit Bank. Однак рекламний максимум не означає однакової дохідності для всіх: значення мають активність клієнта та додаткові продукти.
Česká spořitelna пропонує в програмі Level Up ставки від 0,2% до 5,2% річних. Клієнтів розподіляють на п’ять рівнів за балами, які залежать від користування послугами банку. Для найвищого рівня потрібно 18 балів, тому лише відкрити ощадний рахунок недостатньо.
«Тепер ключове значення має те, як людина дбає про своє фінансове здоров’я», – пояснив речник банку Філіп Грубий.
Air Bank пов’язує нове бонусне нарахування з регулярним заощадженням. Наявні клієнти можуть перейти на нього в банкінгу; до переходу діють попередні правила. Для тих, хто планує щомісячні заощадження, важливо перевірити саме свій режим, а не лише ставку в рекламі.
UniCredit Bank: без виконання умов лише 0,01%
У UniCredit Bank максимальна ставка потребує щонайменше десяти оплат карткою на місяць та інвестицій: від 2000 крон щомісяця або від 50 тисяч одноразово. Трохи нижчу ставку дають за платежі карткою й надходження від 20 тисяч крон на місяць. Без умов ставка становить 0,01%.
«Максимальну ставку можуть отримати клієнти, які щонайменше десять разів на місяць розрахуються карткою та водночас регулярно інвестують», – зазначив речник Петр Плоцек.
Альтернативою є строкові вклади, де вища ставка може не вимагати оплат карткою чи інвестицій. Проте дострокове зняття коштів може передбачати санкцію. На тлі високої схильності чехів заощаджувати варто порівнювати не тільки відсоток, а й доступність грошей та вимоги для його отримання.